
Succession au Québec : débarras et fiscalité expliqués
Les frais de débarras sont-ils déductibles ? Les dons aux organismes génèrent-ils un reçu ? On démêle la fiscalité de la succession côté vidage de maison, sans jargon.
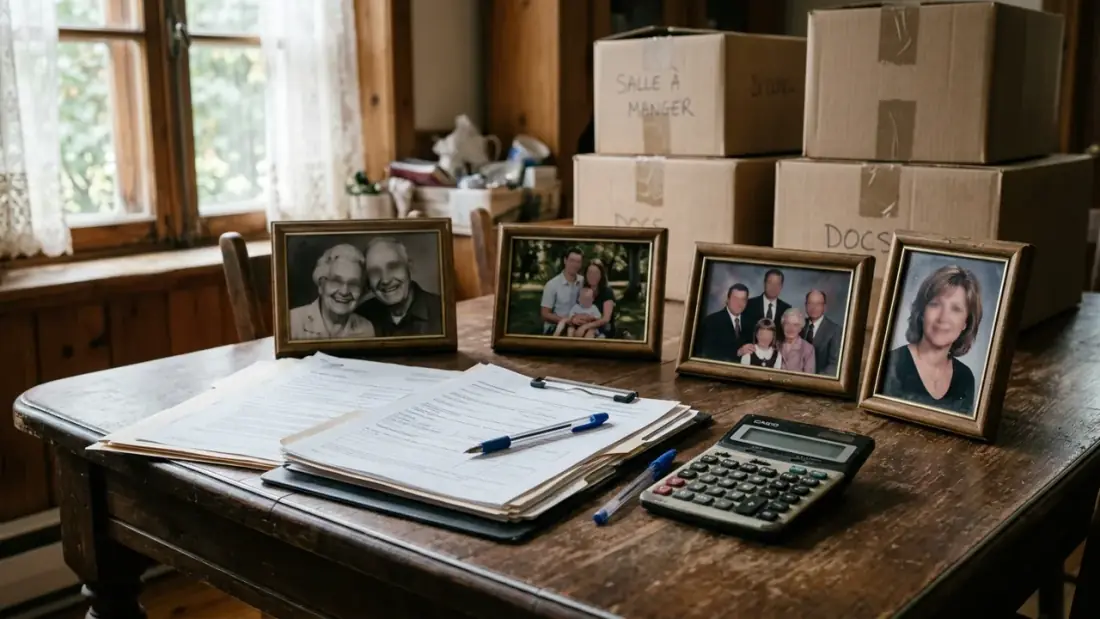
Quand on vide la maison d’un parent décédé, au-delà de l’émotion il y a les questions pratiques d’argent. Combien ça coûte vraiment après fiscalité ? Est-ce que la succession paye ou vous personnellement ? Les dons aux organismes donnent-ils un reçu ? Un avocat ou un notaire peut trancher les cas complexes, mais voici ce qu’on a appris en travaillant avec des dizaines de familles québécoises.
Avertissement : ce texte est informationnel, pas un conseil juridique ou fiscal. Pour votre situation précise, consultez votre notaire ou comptable.
1. Qui paye le débarras : la succession ou vous ?
La succession, dans 99 % des cas.
Les frais engagés pour liquider une succession (vider, nettoyer, préparer la maison pour la vente) sont des dépenses de succession payables avant le partage des actifs entre héritiers. C’est le liquidateur (aussi appelé exécuteur testamentaire) qui les autorise et les règle, typiquement depuis le compte bancaire de la succession.
En pratique :
- Le liquidateur, souvent accompagné du notaire, ouvre un compte bancaire de succession (au nom de « Succession de X »).
- Les comptes bancaires du défunt sont gelés et leurs soldes transférés dans le compte de succession.
- Le liquidateur paye les dépenses autorisées depuis ce compte, en gardant les factures.
- À la fin, ce qui reste est partagé entre héritiers selon le testament.
Donc : vous n’avez pas à avancer 1 034 $ pour un débarras ByeBazar puis vous faire rembourser par la famille. La facture est émise au nom de la succession, réglée depuis son compte et conservée pour la reddition de compte finale du liquidateur.
Exception : si vous êtes seul héritier, vous êtes d’office liquidateur et pouvez régler une succession simple sans notaire, sauf pour la maison : sa vente exige d’abord une déclaration de transmission préparée par un notaire. Vous pouvez avancer le coût du débarras et vous faire rembourser par la succession. Gardez la facture détaillée au nom de la succession : ce n’est pas une dépense que vous pouvez déduire dans votre propre déclaration de revenus.
2. Les frais de débarras sont-ils « déductibles » ?
Pas comme une dépense qu’on soustrait de son revenu. Il n’y a pas d’impôt sur les successions au Canada : ni Québec ni Ottawa n’imposent la valeur nette de ce qui est légué. L’impôt vise plutôt les gains en capital.
Comment ça marche :
- Au décès, le défunt est réputé avoir vendu ses biens à leur juste valeur marchande. Si la maison était sa résidence principale, le gain accumulé jusqu’au décès est en général entièrement exonéré, à condition de la désigner dans les déclarations finales (formulaire T1255 au fédéral, TP-274 au Québec).
- À la revente par la succession, seul l’écart entre le prix de vente et la valeur au décès compte. Les frais engagés pour vendre (débarras, petites réparations, commission du courtier, frais juridiques) réduisent ce gain.
- Seulement 50 % d’un gain en capital est imposable.
Conséquence pratique : si la succession revend la maison avec un gain, un débarras de 1 034 $ fait pour la vendre réduit ce gain de 1 034 $, donc le revenu imposable de 517 $. À un taux marginal d’environ 40 %, l’économie est d’environ 207 $ : le débarras « net après impôt » revient à environ 827 $. Si la maison se vend à sa valeur au décès ou moins (fréquent quand la vente est rapide), il n’y a pas de gain, donc pas d’économie d’impôt.
À savoir : pour justifier la dépense, gardez une facture détaillée au nom de la succession (avec TPS/TVQ si le fournisseur est inscrit). On émet toujours ce format sur demande.
3. Les dons aux organismes : reçu de charité ou pas ?
Oui, généralement, pour les objets de valeur significative.
Quand vous donnez des meubles, électroménagers, vêtements ou vaisselle à un organisme de charité enregistré (la plupart des organismes connus le sont), l’organisme peut émettre un reçu officiel de don. Ce reçu donne droit à un crédit d’impôt pour don (fédéral et Québec). Tant que les biens appartiennent à la succession, c’est elle qui donne : le reçu est à son nom, et le crédit peut être réclamé par la succession ou, dans certains cas, dans la déclaration finale du défunt.
Organismes qui émettent des reçus à Québec :
- Renaissance Québec
- Saint-Vincent-de-Paul
- Armée du Salut
- Habitat pour l’Humanité ReStore
- Fondation Mira, Fondation CHU de Québec (pour donations spécialisées)
Comment ça marche :
- Lors du ramassage (ou du dépôt), demandez à l’organisme un inventaire estimé ($ et description).
- Pour les objets de valeur (pianos, antiquités, bijoux), faites faire une évaluation professionnelle indépendante avant le don : l’ARC la recommande au-delà de 1 000 $.
- L’organisme vous envoie un reçu pour usage fiscal.
Nuance importante : la plupart des organismes ne donnent pas de reçus pour des meubles d’usage courant (divan de 5 ans, vieille commode). Les reçus sont surtout pour objets de valeur identifiable. Pour les dons « en vrac », la pratique courante est : l’organisme prend, sans reçu, donc sans crédit d’impôt — mais la maison se vide sans frais.
4. Les objets que le liquidateur vend avant le débarras
Avant le vidage, le liquidateur peut vendre des biens pour rentrer des liquidités dans la succession, si le testament lui en donne le pouvoir ou avec le consentement des héritiers (à défaut, l’autorisation du tribunal) :
- Auto du défunt
- Électroménagers de valeur récente
- Instruments (piano, violon)
- Antiquités
- Bijoux non-réclamés par les héritiers
Les ventes à la pièce (Marketplace, Kijiji) : permises une fois ce pouvoir ou cet accord obtenu (sans accord, seuls les biens périssables ou coûteux à conserver). Le produit va dans le compte de succession.
Les ventes-débarras (« encan successoral ») : permises aussi, mais documenter chaque lot et son acquéreur. Certains notaires recommandent de passer par un commissaire-priseur certifié pour éviter les contestations d’héritiers.
Impact fiscal : le produit de vente entre dans l’actif de la succession. Pour calculer un éventuel gain en capital, la base de coût est la valeur au décès, pas le prix payé à l’achat. Comme le mobilier d’occasion perd de la valeur, il y a rarement un gain (et une perte sur un bien à usage personnel n’est pas déductible). Exception : bijoux, œuvres d’art et objets de collection, qui peuvent prendre de la valeur.
5. Cas pratique : bilan d’une succession à Charlesbourg
Succession typique qu’on a aidée (détails anonymisés) :
Contexte : maison unifamiliale Charlesbourg, propriétaire décédé à 82 ans, deux enfants héritiers, maison à vendre.
Actif successoral brut : 485 000 $ (maison 420k + placements 50k + mobilier estimé 15k)
Dépenses de liquidation :
- Notaire + liquidateur : 4 800 $
- Frais funéraires : 12 000 $
- Réparations mineures avant vente : 3 500 $
- Débarras ByeBazar : 1 034 $ (camion plein + supplément sous-sol)
- Nettoyage final (4 personnes × 1 journée) : 950 $
- Courtier immobilier : 14 500 $ (commission 3,5 %)
Total dépenses : 36 784 $
Dons (avec reçus) :
- Ensemble salon à Renaissance (reçu 450 $)
- Garde-robe à Saint-Vincent-de-Paul (reçu 200 $)
- Piano à une école de musique enregistrée comme organisme de bienfaisance (reçu 800 $)
- Total reçus : 1 450 $
Actif net après liquidation : 485 000 - 36 784 = 448 216 $ Reçus de don : 1 450 $, soit des crédits d’impôt d’environ 670 $ (fédéral et Québec, après l’abattement du Québec)
Net final partagé entre les 2 enfants : environ 224 000 $ chacun (448 216 $ ÷ 2), avant l’impôt de la déclaration finale.
Le débarras représentait 2,8 % des frais totaux de liquidation — et il a permis de vendre la maison 6 semaines plus tôt, ce qui a couvert son coût via des mois d’hypothèque + taxes en moins sur la succession.
6. Erreurs fiscales qu’on voit (et comment les éviter)
« Je paye le débarras cash, je me rembourserai après » → Sans facture au nom de la succession, la dépense sera difficile à justifier devant les héritiers et le fisc. Faites toujours émettre au nom légal de la succession.
« Je donne tout sans demander de reçu, c’est plus simple » → Vous perdez un allègement fiscal potentiel. Demandez le reçu même pour des dons modestes — l’organisme sera content de savoir pour leurs stats.
« Je vends les meubles dans une vente de garage familiale sans rien noter » → Si ça devient contesté (un cousin découvre qu’il n’a pas eu sa part), impossible de prouver la répartition équitable. Documentez tout.
« Les frais notariaux incluent tout, je ne m’inquiète pas » → Non. Les frais notariaux couvrent seulement le travail du notaire. Le débarras, ménage, réparations, courtier sont séparés — à vous de les trouver, coordonner, documenter.
7. La timeline fiscale d’une succession
Pour que tout entre dans la même période fiscale :
- J + 0 (décès) : évaluation de la maison au jour du décès (importante pour base de coût future).
- J + 30 à 60 : inventaire des biens (acte notarié ou écrit signé devant deux témoins), puis avis de clôture d’inventaire inscrit au RDPRM et publié dans un journal local.
- J + 60 à 180 : liquidation (débarras, réparations, vente).
- Déclarations de revenus finales du défunt (fédérale et Québec) : au plus tard le 30 avril de l’année suivante, ou 6 mois après le décès s’il survient entre le 1er novembre et le 31 décembre (délais différents si le défunt exploitait une entreprise). Si le décès survient avant le 1er mai et que la déclaration de l’année précédente n’est pas produite, elle est due 6 mois après le décès. La succession produit ses propres déclarations (T3 et TP-646), notamment l’année où elle vend la maison.
- Avant de payer les dettes et de partager : obtenir le certificat de Revenu Québec autorisant la distribution des biens (formulaire MR-14.A ; seules certaines dépenses urgentes, jusqu’à 12 000 $, peuvent être payées avant) et, avant le partage, le certificat de décharge de l’ARC. Sans eux, le liquidateur peut devoir payer lui-même les impôts impayés, jusqu’à concurrence de la valeur des biens distribués.
- Clôture : partage entre héritiers. L’héritage lui-même n’est pas imposable : l’impôt du défunt (y compris sur les REER et FERR non transférés au conjoint) est réglé avant le partage. Par contre, les revenus gagnés par la succession après le décès et attribués aux héritiers sont imposables chez eux (relevé 16 et feuillet T3).
Optimisation : si la succession s’étale sur 2 années fiscales, discutez avec le comptable de l’année de la vente : les frais de débarras et de vente réduisent le gain de l’année où la maison est vendue, peu importe quand ils sont payés.
En résumé
- Le débarras est payé par la succession (compte bancaire de la succession), pas par vous personnellement
- Il réduit le gain en capital si la succession revend la maison avec un gain (seulement 50 % d’un gain est imposable)
- Les dons aux organismes peuvent générer des reçus — demandez-les pour les objets de valeur
- Toujours facturer au nom légal de la succession, avec TPS/TVQ détaillées
- La fiscalité d’une succession se joue sur 6-18 mois — coordonnez avec votre notaire et comptable dès le départ
Pour un débarras succession, on émet systématiquement au nom légal de la succession avec numéro TPS/TVQ. Notre page débarras succession détaille la démarche. Pour réserver : 418 506-0077 — on peut aussi parler directement à votre notaire si vous préférez.
Mis à jour le 19 octobre 2026
Services et secteurs liés
À lire ensuite
Vider la maison d'un proche décédé à Québec : guide étape par étape
Succession, deuil, délai serré, famille élargie qui pèse. Un guide concret pour traverser cette étape sans s'écrouler — en 4 phases, avec des repères de temps et d'argent.
Lire la suite
Transition en RPA : vider la maison familiale avec respect
Entre la dignité du parent et la contrainte de temps, le vidage d'une maison avant un déménagement en RPA demande méthode + tact. 4 phases testées.
Lire la suite
Accumulation compulsive (Diogène) à Québec : approche respectueuse, ressources, démarche
Guide complet pour familles et proches : reconnaître, aborder, intervenir. Ressources médicales et sociales à Québec. Comment le débarras peut s'inscrire dans un accompagnement qui respecte la personne.
Lire la suitePrêt à dire bye à votre bazar ?
Devis gratuit en 2 minutes.